中美经贸摩擦已经持续了好几年,从特朗普第一任期打响关税战开始,到他重返白宫后再度祭出"对等关税"这套组合拳,全球贸易格局被搅得七零八落。
就在这样的大背景下,一个假设性的问题被越来越多人提起:如果哪一天中国真的下定决心,一件商品都不再从美国进口,美国会变成什么样?
这个问题听起来像是极端设想,但要回答它,其实不用靠空想。就在几年前,历史已经给出了一份现成的答案。
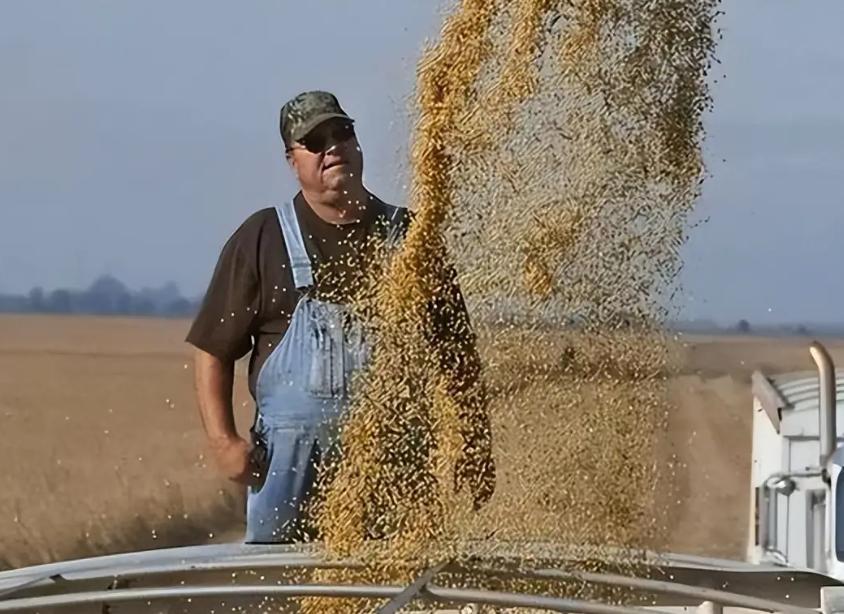
时间拨回2018年。特朗普政府对中国输美商品加征关税,中方随即对美国农产品发起反制,大豆首当其冲。作为长期以来美国大豆最大的海外买家,中国当年对美大豆采购量骤降约七成。
市场需求断崖式收缩,美国大豆价格暴跌,仓库里的豆子堆得像小山一样卖不出去,那种滞销景象在美国农业史上都算罕见。
祸不单行的是,2019年春天,美国中西部主要农业州又遭遇了严重洪灾。田地泡在水里,播种一拖再拖,一些地块甚至整个季节颗粒无收。出口市场没了,天灾又来了,家里还压着大笔债务——这几重压力堆在一起,很多经营了几代人的家庭农场终于扛不住了。
根据美国农业局联合会依据联邦法院数据所作的统计,2019年全年,美国依据《破产法》第12章申请破产保护的家庭农场达到595家,比2018年多了近百家,同比增幅约20%。这个数字创下了自2011年以来的最高纪录。
要知道,2011年那波破产潮,还是金融危机余波尚未消散的产物,当年农场破产申请激增33%,达到639家。而2019年这一波,纯粹是贸易战和洪水叠加的结果。
从地区分布来看,2019年美国农场破产案件近46%集中在中西部13州,另有大约22%发生在东南部。破产农场最多的是威斯康星州,紧随其后的是佐治亚州,爱荷华、伊利诺伊、堪萨斯、明尼苏达、内布拉斯加、俄亥俄、南卡罗来纳、南达科他这几个农业大州也都损失惨重。
乳制品行业尤其惨,牛奶价格常年低迷,加上沉重的债务负担,不少中小型奶牛场就这么关门大吉了。
为了给自己的农民托底,特朗普政府在2018年到2019年间,前后砸下了大约280亿美元的补贴。美国农业部的数据显示,2019年美国农户收入里,将近三分之一是靠政府补助撑着的。
可即便财政输血到了这个程度,破产潮依然止不住。美国农业局联合会当时指出,破产数量的攀升,跟农业经济长期低迷、创纪录的农场债务水平以及贸易前景的高度不确定性直接相关。到2019年,美国农场债务总规模预计已经攀升到4160亿美元的历史高点。
2020年1月,中美双方签署了第一阶段经贸协议,这场持续两年多的贸易摩擦按下了暂停键。中方承诺大幅增加对美国农产品的采购,规模较贸易战前水平新增约320亿美元。美国农业市场一度松了口气。
但正如美国农业局首席经济学家约翰·牛顿当时所说,签个协议并不等于损失就补回来了。2019年美国农业贸易顺差成为过去四十年里最小的年份之一,多年低迷的价格和高企的债务,已经在乳业和大豆种植业等关键部门积累了很深的结构性伤痕,这些问题不是一纸协议就能立刻愈合的。
这段发生在2018年到2020年的往事,其实就是那个假设问题最直观的答案。中国哪怕只是减少一部分采购,美国农业已经被震得晃了好几年;如果真的一件不进口,冲击的量级恐怕要翻上几番。
而进入2024年和2025年,新一轮的博弈已经把这份历史剧本重新翻了出来,而且情节更加激烈。
先看大豆。这几年中国进口渠道多元化的战略稳步推进,巴西大豆迅速填补了美国腾出来的市场空间。美国大豆在中国进口大豆中所占份额,从当年能和巴西平分秋色,一路下滑到只剩两成左右。美国农业部在2024年12月的报告里就已经承认,中国进口需求正在明显降温。
纽约棉花期货价格更是跌到了2020年疫情以来的新低,大豆期货价格也在两个月内连续走弱。说白了,美国农产品在中国已经不是"不可替代",巴西、阿根廷都能顶上。
能源领域的变化更加直接。2024年,美国还是中国液化天然气进口来源国里的第五位。可2025年2月10日,中国对美国液化天然气加征15%关税之后,效果立竿见影。
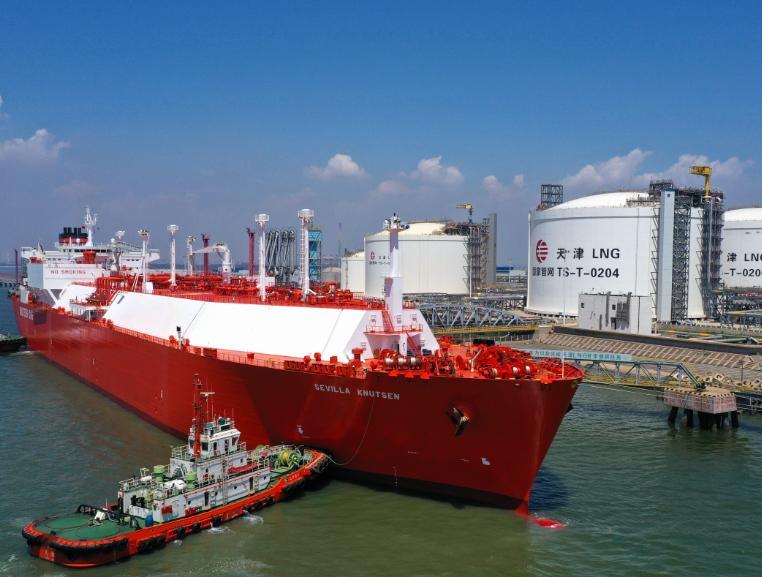
到3月18日,中国已经连续40天没有从美国进口过一船LNG。那些此前和美方签有长期合同的中国买家干脆把美国LNG转售到欧洲,同时明确表示不再和美国卖家续签新单,而是把采购目标转向了亚太和中东。这意味着美国能源企业不仅丢了眼前的订单,还丢了未来的市场预期。
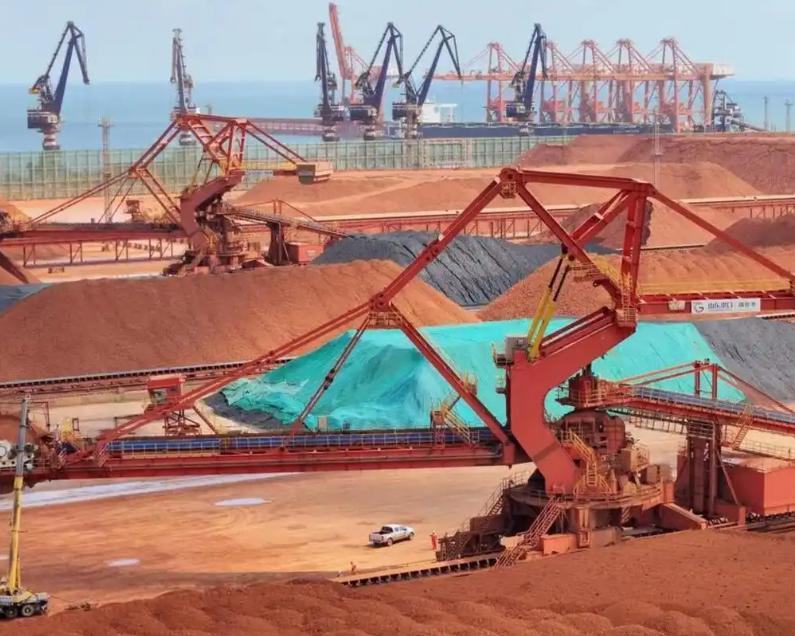
高端制造这一块,压力同样传导得非常快。波音公司刚拿下开发F-47战斗机的合同没多久,就撞上了中国对稀土及相关加工产品出口的管制。
全球稀土加工产能的绝大部分掌握在中国手里,没有稳定的稀土供应,先进战机、精密电子、新能源装备的制造统统会卡壳。这一下,美国军工产业链的软肋就完全暴露出来了。
政治层面的连锁反应也在发酵。2025年4月12日,欧盟明确释放信号,如果与美方就关税问题谈不拢,将考虑对美国科技巨头加征税收,作为对特朗普关税政策的对等回应。
同一时期的美国国内民调显示,超过半数的美国民众对政府加征关税的做法表示不满。农业州的选民本来就是共和党的票仓,农产品又卖不出去、收入又下滑,这种情绪会直接反映到中期选举和地方政治博弈里。
政府内部在贸易政策路线上其实也一直存在分歧,有人主张联合欧盟一起施压中国,有人则坚持"无差别打击",一旦经济数据继续走坏,这些矛盾只会越来越难以调和。
把过去这几年的事情连起来看,就不难理解那个假设的分量了。中国真要下决心一件商品都不从美国进口,最先扛不住的仍然是农业。
中西部和南部那些农业州,本来就还没从上一轮破产潮中完全缓过来,再来一次断崖式的需求塌方,破产的将不只是几百家农场,可能是整个产业带的塌陷,失业率和社会问题会同步涌上来。
其次是科技和高端制造。中国是全球最大的电子产品消费市场之一,很多美国科技企业的营收里,中国份额占了相当大的比重。
市场没了,营收缩水是明摆着的,更麻烦的是失去了在真实场景中打磨技术、迭代产品的机会,长期竞争力会被慢慢削弱。再加上稀土这类关键原材料的限制,美国军工和高科技制造业的成本会成倍上涨,一些原本运转顺畅的项目可能直接停摆。
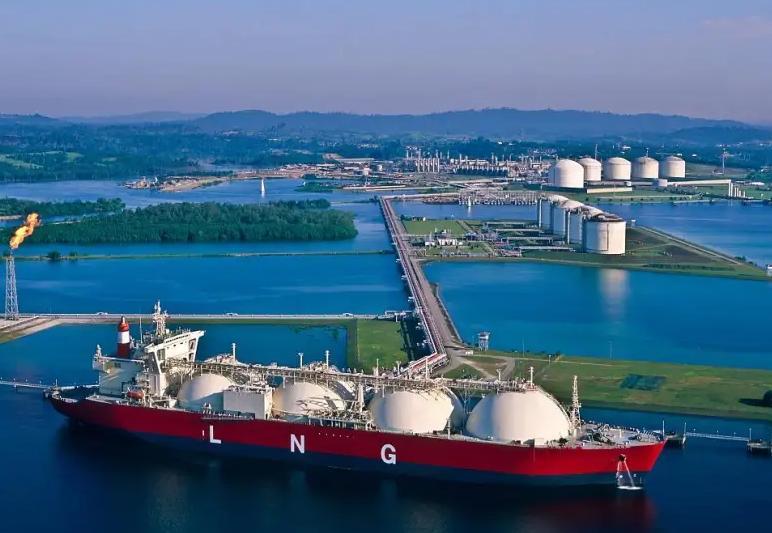
能源产业也一样。中国这样体量的买家一旦长期缺席,美国LNG出口企业在国际市场上的定价权和份额都会明显萎缩,勘探、开采、运输、码头等一整条产业链上的岗位都会跟着受影响。
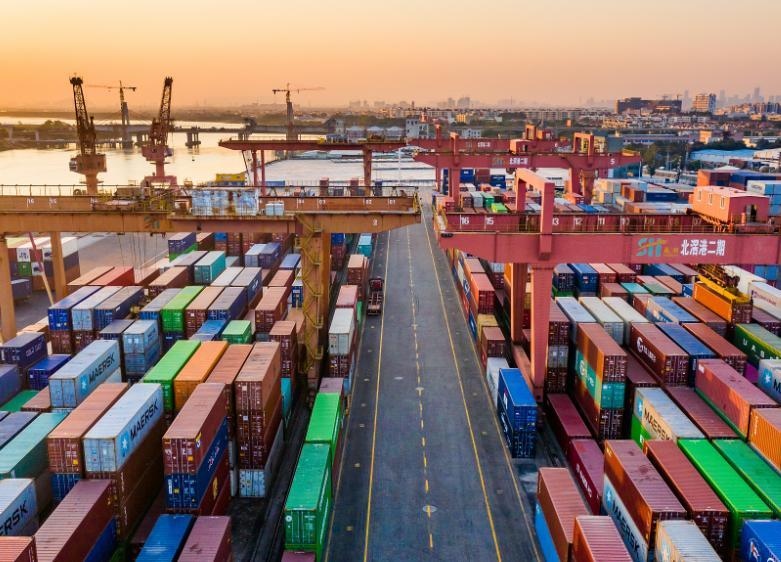
从宏观层面看,失去中国这个庞大的消费市场之后,美国的贸易逆差不会缩小,反而会扩大。
因为美国还得从其他地方买原本可以从中国进口的日用消费品,而这些替代来源在价格和供应稳定性上,很难达到中国供应链的水平。物价上涨、通胀压力、企业成本抬升、投资意愿下降,一环扣一环,最终传导到普通美国家庭的账单上。
其实这就是贸易战最残酷的地方——它从来都不是单向伤害。发起方以为自己在挥舞大棒,实际上大棒的另一头也砸在自己脚上。
历史已经证明过一次,现实又在证明第二次。美国农场主的破产潮、能源企业的订单流失、盟友的反手一击、国内民意的持续不满,都是这场博弈真实的代价。
中国这些年选择的路线其实一直很清楚:通过多元化的贸易伙伴、扎实的产业链建设和稳定的内需市场,把自己的底盘做厚。别人加税也好、制裁也好,中国有回旋的余地,也有反制的工具。真到了那一步,谁更承受得住,其实答案已经不言自明。
与其把精力花在互相加码的报复上比较出名的配资平台,还不如坐下来好好谈。共赢从来不是一句空话,而是双方都能算得过来的账。这个道理,希望大西洋对岸的政客们,早点想明白。
杜德配资提示:文章来自网络,不代表本站观点。
- 上一篇:证券股票配资 曹操出行首批接入豆包手机助手,率先布局“AI+端侧”生态
- 下一篇:没有了


热点资讯
推荐资讯
